Jujuy On
Banco Nación sale a competir por el mercado automotor con una línea en UVA que lleva el tope hasta cien millones de pesos por cliente
La nueva operatoria, vigente desde el 7 de septiembre, financia el 100% del vehículo sin prenda y con plazos de hasta cinco años. Para un préstamo de diez millones a sesenta meses, la cuota inicial arranca en 292.656 pesos frente a los 424.330 de la línea tradicional en moneda nacional.
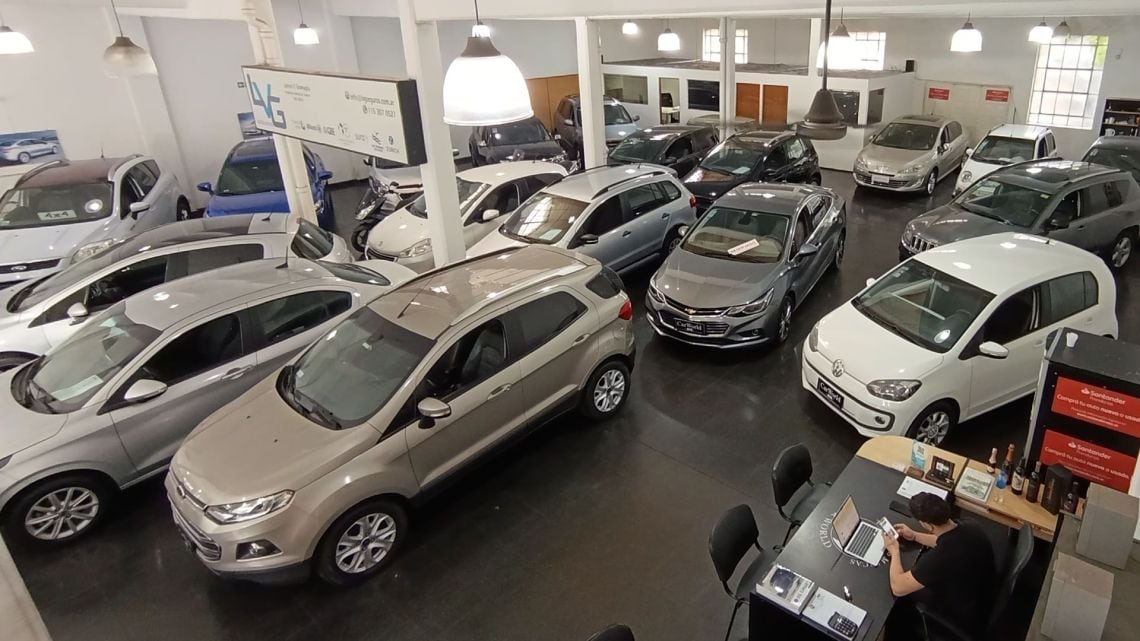
Desde el lunes 7 de septiembre, el Banco Nación incorporó una modalidad en UVA a su línea de financiamiento automotor, con un monto máximo de cien millones de pesos por solicitante, sin exigencia de prenda y con cobertura de hasta el ciento por ciento del valor del vehículo. La oferta alcanza a automóviles, pickups y utilitarios, tanto cero kilómetro como usados de hasta diez años de antigüedad, y se canaliza a través de más de mil cuatrocientos concesionarios adheridos y mil ochocientos puntos de venta, con presentación del DNI y trámite online.
Tasas, plazos y tope por ingresos
Vamos a los números: quienes perciban haberes o jubilación en el banco accederán a una tasa de UVA más diecinueve por ciento TNA, mientras que para el resto de los clientes la tasa ascenderá a UVA más veinticinco por ciento TNA. El plazo se extiende de doce a sesenta meses, y la cuota no puede superar el veinticinco por ciento de los ingresos netos del solicitante, un umbral sensiblemente más restrictivo que el de la línea tradicional en pesos, que admite entre el treinta y el treinta y cinco por ciento según el perfil.
La nueva operatoria ofrece además una prima adicional de un punto porcentual anual que habilita un tope de cuota atado al Coeficiente de Variación Salarial, un mecanismo expresamente diseñado para brindar mayor previsibilidad sobre el valor mensual a pagar a lo largo de la vida del crédito.
- Tasa fija del 36% TNA para clientes de haberes y previsional, y del 46% TNA para el resto.
- Plazos de hasta 72 meses, frente a los 60 meses de la nueva línea en UVA.
- Tope de cuota sobre ingresos del 30% al 35%, según el perfil, más holgado que el 25% de la operatoria en UVA.
- Cuota inicial en pesos que arranca en 424.330 para un préstamo de 10 millones a 60 meses, contra 292.656 en UVA para clientes con haberes.
Comparación con la línea en pesos y con un año atrás
En los ejemplos publicados por la propia entidad sobre un préstamo de diez millones de pesos a sesenta meses, la diferencia entre ambas modalidades resulta elocuente: para un cliente con haberes en el banco, la cuota inicial en UVA parte de 292.656 pesos, mientras que la línea tradicional en pesos arranca en 424.330; para quienes no cobran sueldo en la entidad, las cifras se elevan a 343.333 en UVA y 508.664 en pesos. Frente a un escenario como el de septiembre del año anterior, cuando el crédito automotor operaba mayoritariamente en pesos con tasas que ya se ubicaban en el tramo alto del mercado, la nueva línea en UVA se presenta como una alternativa de menor carga financiera inicial, aunque con la contrapartida de un capital que se ajusta periódicamente según la evolución del índice.
La institución aclaró que los valores difundidos son orientativos y que cada solicitud queda sujeta a la evaluación crediticia correspondiente y a las condiciones vigentes al momento de formalizar el pedido. En un mercado automotor que, según los datos difundidos por la Asociación de Concesionarios, viene mostrando una recuperación gradual de las ventas, el desembarco de una línea en UVA con financiamiento pleno y sin prenda reconfigura el mapa de oferta disponible para el consumidor y vuelve a poner sobre la mesa el eterno dilema entre cuota inicial baja con ajuste por inflación y cuota más alta con tasa fija en pesos.
“¿Ya hay un modelo en mente al que se le pueda aplicar este tipo de financiamiento, o la incertidumbre que rodea al ajuste por UVA sigue pesando más que la diferencia de casi ciento treinta mil pesos en la primera cuota?”Ariel Nasif, Economía y comercio
Comentarios
0Todavía no hay comentarios. Sé el primero.